Energieaudit nach DIN EN 16247: Ablauf & Förderung 2026
Energieaudit nach DIN EN 16247-1 Schritt für Schritt: was das EDL-G zusätzlich fordert, was den Aufwand bestimmt und wann das BAFA 50 % zuschießt.
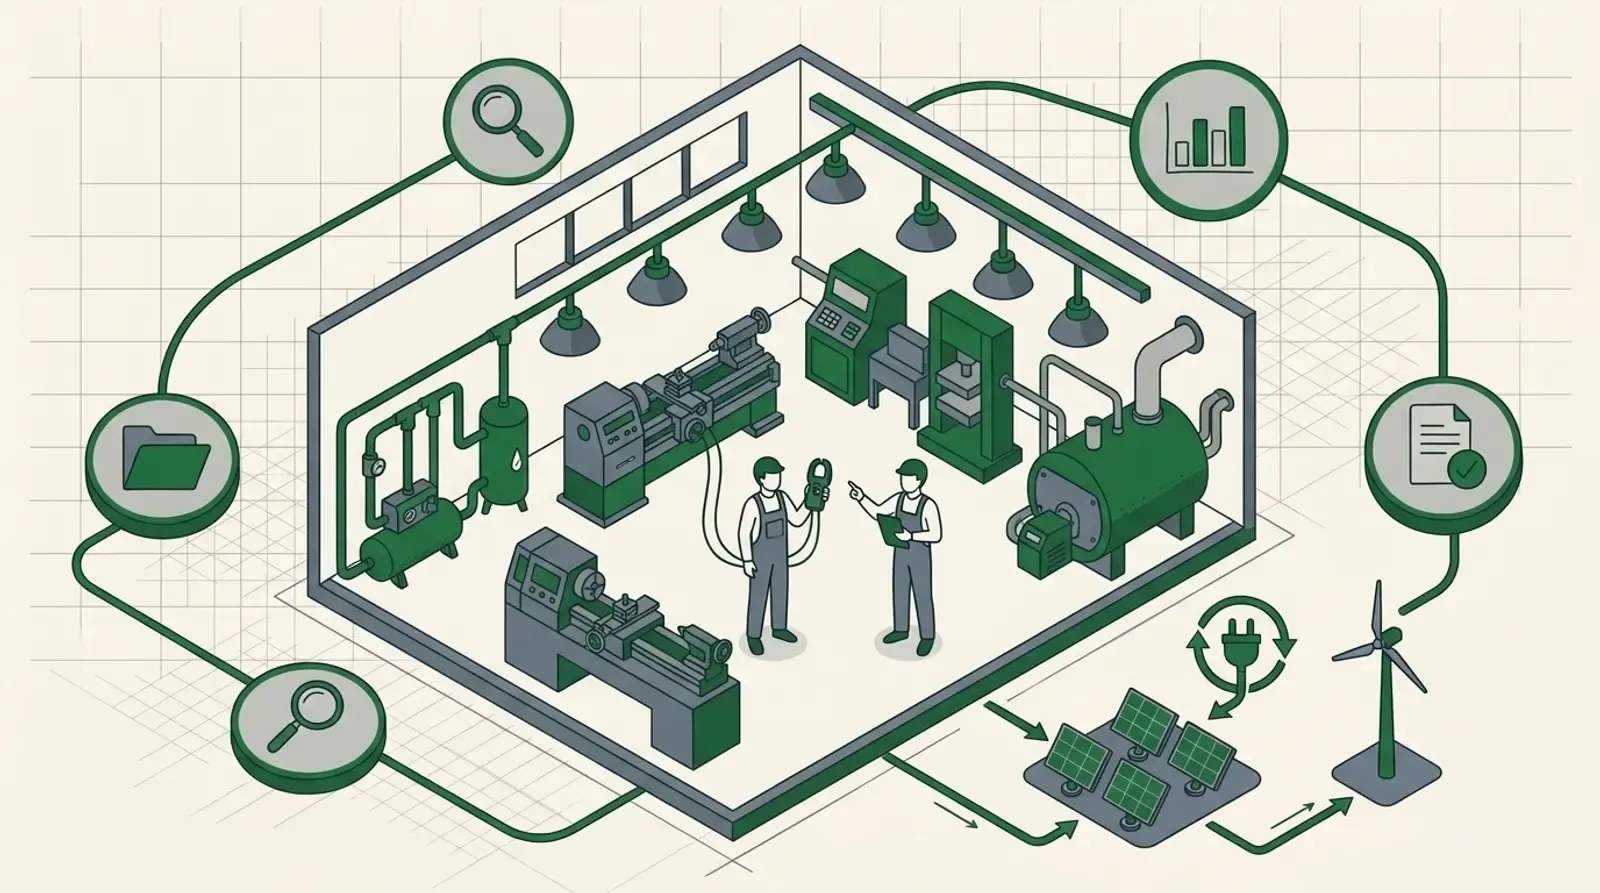
Ein Energieaudit nach DIN EN 16247-1 führt in sieben Schritten von der Vorbereitung über Datenerfassung und Begehung bis zum Bericht mit wirtschaftlich bewerteten Maßnahmen. Ist das Audit gesetzlich vorgeschrieben, gelten zusätzlich die Anforderungen aus § 8a EDL-G: Mindestens 90 Prozent des Gesamtenergieverbrauchs sind zu untersuchen, die Daten müssen gemessen und belegbar sein, und jede Maßnahme ist mindestens nach der Kapitalwertmethode zu bewerten.
Dieser Artikel beschreibt den Ablauf aus Sicht des Unternehmens: was Sie vorbereiten, was vor Ort passiert, was im Bericht stehen muss und wann es Zuschüsse gibt. Ob Ihr Unternehmen überhaupt auditpflichtig ist, klärt unser Beitrag zur Energieaudit-Pflicht 2026. Was nach dem Audit bei der Meldung ans BAFA zu beachten ist, lesen Sie im Artikel Energieaudit nicht gemeldet: Bis 50.000 € Bußgeld.
TL;DR: Die Normenreihe DIN EN 16247 besteht aus fünf Teilen; für Pflichtaudits schreibt § 8a EDL-G Teil 1 in der Ausgabe November 2022 vor. Das Audit muss auf aktuellen, gemessenen Betriebsdaten mit Lastprofilen beruhen, mindestens 90 % des Gesamtenergieverbrauchs untersuchen und Maßnahmen mindestens nach der Kapitalwertmethode bewerten. Durchführen dürfen es nur fachkundige, beim BAFA registrierte Personen. KMU, Kommunen und Nicht-KMU bis 500.000 kWh Jahresverbrauch erhalten über das BAFA-Modul Energieaudit 50 % Zuschuss, höchstens 3.000 €.
Was regelt die Normenreihe DIN EN 16247?
Die DIN EN 16247 ist die europäische Norm für Energieaudits. Sie legt fest, wie ein Audit aufgebaut ist, welche Daten zu erheben sind und was der Bericht enthalten muss. Teil 1 enthält die allgemeinen Anforderungen und gilt für jedes Audit. Die Teile 2 bis 4 ergänzen ihn für bestimmte Bereiche, Teil 5 beschreibt die Kompetenz der auditierenden Person.
Teil | Inhalt | Typischer Einsatz |
|---|---|---|
DIN EN 16247-1 | Allgemeine Anforderungen | Grundlage jedes Audits; für Pflichtaudits in der Ausgabe November 2022 vorgeschrieben |
DIN EN 16247-2 | Gebäude | Verwaltung, Hallen, Lager, Bürostandorte |
DIN EN 16247-3 | Prozesse | Produktion, Prozesswärme, Druckluft, Kälte |
DIN EN 16247-4 | Transport | Fuhrpark, innerbetriebliche Logistik |
DIN EN 16247-5 | Kompetenz von Energieauditoren | Anforderungen an die auditierende Person |
Die fünf Teile der DIN EN 16247, Stand Oktober 2026.
In der Praxis werden die Teile kombiniert. Ein Produktionsbetrieb mit Verwaltungsgebäude und eigenem Fuhrpark wird nach Teil 1 auditiert und zieht für die einzelnen Bereiche die Teile 2, 3 und 4 heran. Die Fassung 2022 von Teil 1 hat Datenerfassung und Analyse neu geordnet und Hinweise zu Messplanung und Stichproben ergänzt (DIN Media).
Für Energieaudits nach § 8 EDL-G ist DIN EN 16247-1 in der Ausgabe November 2022 verbindlich; die Teile 2 (Gebäude), 3 (Prozesse) und 4 (Transport) ergänzen sie bereichsweise, Teil 5 regelt die Kompetenz der Auditoren (Quelle: § 8a EDL-G, gesetze-im-internet.de).
Wie läuft ein Energieaudit nach DIN EN 16247-1 ab?
Die Norm gliedert das Audit in aufeinander aufbauende Schritte. Einzelne Schritte können sich wiederholen, etwa wenn die Analyse zusätzliche Messungen erfordert.
- Einleitender Kontakt: Ziele, Umfang, Systemgrenzen, Standorte und Zeitplan werden abgestimmt. Das Unternehmen benennt einen verantwortlichen Ansprechpartner; bei Pflichtaudits verlangt das § 8a EDL-G ausdrücklich.
- Auftaktbesprechung: Beteiligte aus Technik, Produktion und Einkauf kommen zusammen. Geklärt werden Zugang zu Anlagen, vorhandene Zähler und Messmöglichkeiten, Betriebszeiten und Ansprechpartner je Bereich.
- Datenerfassung: Energieabrechnungen, Lastgänge, Zählerstruktur, Anlagenlisten, Betriebszeiten und Produktionsmengen werden zusammengetragen. Je vollständiger diese Daten vorliegen, desto schneller geht es weiter.
- Außeneinsatz: Die Begehung vor Ort. Der Auditor prüft Anlagen und Betriebsweise, misst dort, wo Daten fehlen (etwa mit Stromzange oder Datenlogger), und spricht mit dem Betriebspersonal.
- Analyse: Aus den Daten entsteht eine Energiebilanz mit Aufteilung auf Verbrauchsbereiche und Kennzahlen. Darauf aufbauend werden Einsparmaßnahmen identifiziert und wirtschaftlich bewertet.
- Bericht: Er dokumentiert Ausgangslage, Methodik und Ergebnisse und listet die Maßnahmen mit Investition, Einsparung und Nutzungsdauer in einer priorisierten Reihenfolge.
- Abschlussbesprechung: Die Ergebnisse werden vorgestellt und die nächsten Schritte vereinbart, etwa Umsetzung, Förderanträge oder Umsetzungspläne nach § 9 EnEfG.
Für das Unternehmen ist Schritt 3 der aufwendigste. Wer Abrechnungen, Lastgänge und Anlagenlisten früh bereitstellt, verkürzt die Begehung und vermeidet Nachmessungen.
Ein Energieaudit nach DIN EN 16247-1 umfasst einleitenden Kontakt, Auftaktbesprechung, Datenerfassung, Außeneinsatz, Analyse, Bericht und Abschlussbesprechung; bei Pflichtaudits muss das Unternehmen nach § 8a EDL-G einen verantwortlichen Ansprechpartner benennen (Quelle: § 8a EDL-G; TÜV Nord, Energieaudit DIN EN 16247-1).
Was verlangt das EDL-G über die Norm hinaus?
Für Unternehmen, die nach § 8 EDL-G auditpflichtig sind, reicht die Norm allein nicht. § 8a Abs. 1 EDL-G setzt fünf zusätzliche Anforderungen:
- Normstand: DIN EN 16247-1 in der Ausgabe November 2022, mit einem benannten Verantwortlichen im Unternehmen.
- Datenbasis: aktuelle, kontinuierlich oder zeitweise gemessene, belegbare Betriebsdaten zum Energieverbrauch und zu den Lastprofilen. Wo eine Messung nicht oder nur mit erheblichem Aufwand möglich ist, sind nachvollziehbare Hochrechnungen zulässig; für Beleuchtung und Bürogeräte genügt eine nachvollziehbare Schätzung.
- Prüftiefe: eine eingehende Prüfung, Analyse und Dokumentation des Endenergieverbrauchs des Unternehmens und seiner Standorte, insbesondere der Gebäude, Betriebsabläufe, Anlagen und der Beförderung.
- Wirtschaftlichkeit: Bewertung mindestens nach der Methode der Kapitalwertberechnung.
- Abdeckung: Das Audit muss verhältnismäßig und repräsentativ sein. Dazu ist der Gesamtenergieverbrauch zu ermitteln, und mindestens 90 % davon sind zu untersuchen.
Dazu kommen zwei weitere Pflichten. Die verwendeten Daten muss der Auditor dem Unternehmen so übergeben, dass es sie für spätere Vergleiche aufbewahren kann (§ 8a Abs. 2). Und die auditierende Person muss nach § 8b EDL-G fachkundig sein: einschlägiges Studium oder staatlich geprüfter Techniker beziehungsweise Meister, mindestens drei Jahre Berufspraxis in der betrieblichen Energieberatung, jährlich 12 Stunden BAFA-anerkannte Fortbildung und eine Registrierung beim BAFA vor dem ersten Audit. Sie muss hersteller-, anbieter- und vertriebsneutral beraten und darf keine Provisionen annehmen.
Nach Abschluss läuft eine Frist: Das Audit ist binnen zwei Monaten über die elektronische Eingabemaske des BAFA zu erklären (§ 8c EDL-G).
Ein Pflichtaudit nach § 8a EDL-G muss auf gemessenen, belegbaren Betriebsdaten mit Lastprofilen beruhen, mindestens 90 % des Gesamtenergieverbrauchs untersuchen und Maßnahmen mindestens nach der Kapitalwertmethode bewerten; Auditoren brauchen nach § 8b drei Jahre Praxis und 12 Stunden Fortbildung pro Jahr (Quelle: § 8a und § 8b EDL-G).
Wovon hängt der Aufwand eines Energieaudits ab?
Den Aufwand bestimmen vor allem die Struktur des Unternehmens und die Datenlage. Die wichtigsten Faktoren:
- Standorte: Jeder Standort mit relevantem Verbrauch muss in die Analyse, die 90-Prozent-Vorgabe gilt unternehmensweit.
- Datenlage: Sind Unterzähler und Lastgänge vorhanden, genügen gezielte Messungen. Fehlen sie, braucht es eine Messkampagne.
- Energieträger und Großverbraucher: Strom, Erdgas, Heizöl, Fernwärme und Kraftstoffe werden einzeln erfasst; jede große Anlage braucht eine eigene Bewertung.
- Prozesse: Prozesswärme, Druckluft oder Kälte erfordern mehr Analyse als reine Gebäudetechnik.
- Vorbereitung im Haus: Ein Ansprechpartner mit Zugriff auf Abrechnungen und Anlagendaten spart Termine.
Wie die 90-Prozent-Regel in der Praxis wirkt, zeigt ein Rechenbeispiel: Ein Kunststoffverarbeiter im Saarland verbraucht im Jahr 3,2 GWh Energie.
Verbrauchsbereich | Verbrauch pro Jahr | Anteil | kumuliert |
|---|---|---|---|
Prozesswärme (Erdgas) | 1,45 GWh | 45,3 % | 45,3 % |
Druckluft und Antriebe (Strom) | 0,82 GWh | 25,6 % | 70,9 % |
Hallenheizung und Warmwasser | 0,48 GWh | 15,0 % | 85,9 % |
Fuhrpark und Stapler | 0,26 GWh | 8,1 % | 94,1 % |
Beleuchtung und Bürogeräte | 0,19 GWh | 5,9 % | 100,0 % |
Beispielhafte Verbrauchsaufteilung und 90-Prozent-Abdeckung nach § 8a EDL-G.
Die drei größten Bereiche kommen zusammen auf 85,9 %. Das reicht nicht, mindestens ein weiterer Bereich muss in die Untersuchung. Mit dem Fuhrpark sind 94,1 % abgedeckt und die Vorgabe erfüllt. Beleuchtung und Bürogeräte bleiben im ermittelten Gesamtverbrauch enthalten; ihr Verbrauch darf nach § 8a nachvollziehbar geschätzt werden. Da der Betrieb über 2,5 GWh liegt, muss er für wirtschaftliche Maßnahmen zusätzlich Umsetzungspläne nach § 9 EnEfG veröffentlichen.
Nach § 8a Abs. 1 Nr. 5 EDL-G muss ein Pflichtaudit den Gesamtenergieverbrauch ermitteln und mindestens 90 % davon untersuchen; Beleuchtung und Bürogeräte dürfen nach § 8a Abs. 1 Nr. 2 nachvollziehbar geschätzt werden (Quelle: § 8a EDL-G, gesetze-im-internet.de).
Wann fördert das BAFA ein Energieaudit?
Über die Bundesförderung für Energieberatung für Nichtwohngebäude, Anlagen und Systeme (EBN) bezuschusst das BAFA ein Energieaudit nach DIN EN 16247 mit 50 % des förderfähigen Beratungshonorars (BAFA, Modul 1 Energieaudit). Der Höchstbetrag hängt von den Energiekosten ab: höchstens 3.000 € bei jährlichen Energiekosten über 10.000 € netto, höchstens 600 € bei Energiekosten bis 10.000 €.
Antragsberechtigt sind KMU, Kommunen und kommunale Zweckverbände, gemeinnützige Organisationen und Religionsgemeinschaften sowie Nicht-KMU mit einem Gesamtenergieverbrauch von höchstens 500.000 kWh im Jahr. Auditpflichtige Nicht-KMU oberhalb dieser Grenze erhalten für ihr Pflichtaudit keinen Zuschuss. Drei Bedingungen sind wichtig:
- Der Antrag muss vor Abschluss des Beratervertrags gestellt werden. Seit dem 1. Januar 2025 darf mit dem Vorhaben grundsätzlich nicht vor der Bewilligung begonnen werden.
- Die beratende Person muss in der Energieeffizienz-Expertenliste in der Kategorie „Energieberatung für Nichtwohngebäude“ stehen.
- Grundlage ist die Richtlinie vom 13. Dezember 2024 (BAnz AT 23.12.2024 B2).
Rechenbeispiel: Welcher Höchstbetrag gilt für welchen Betrieb?
Betrieb | Energiekosten netto pro Jahr | Fördersatz | Zuschuss höchstens |
|---|---|---|---|
Metallbau, 40 Beschäftigte | 62.000 € | 50 % | 3.000 € |
Steuerkanzlei, 12 Beschäftigte | 8.500 € | 50 % | 600 € |
Nicht-KMU, 3,2 GWh, auditpflichtig | nicht maßgeblich | nicht antragsberechtigt | 0 € |
Förderhöchstbeträge EBN Modul 1 nach Energiekosten, Stand Oktober 2026.
Für die Umsetzung der Maßnahmen steht die Bundesförderung für Energie- und Ressourceneffizienz in der Wirtschaft (EEW) bereit. Sie umfasst sechs Module, von Querschnittstechnologien über Prozesswärme aus erneuerbaren Energien und Mess-, Steuer- und Regeltechnik bis zur Elektrifizierung kleiner Unternehmen (BAFA, EEW). Im Modul Querschnittstechnologien erhalten kleine Unternehmen 25 % und mittlere 20 %, bei mindestens 2.000 € Investition je Maßnahme und höchstens 200.000 € Zuschuss (BAFA, EEW Modul 1).
Ein guter Auditbericht ist dafür die halbe Antragsarbeit, weil Einsparung und Wirtschaftlichkeit jeder Maßnahme schon belegt sind. In unseren Förderprojekten erreichen wir im Schnitt 45.000 € Förderung pro Projekt. Welche Programme für Ihre geplanten Maßnahmen infrage kommen, zeigt Ihnen unser Fördermittelrechner. Audits nach DIN EN 16247-1 führen unsere BAFA-registrierten Energieauditoren von Eppelborn und Idar-Oberstein aus für Unternehmen im Saarland und in Rheinland-Pfalz durch, Details auf unserer Seite zum Energiemanagement.
Das BAFA fördert Energieaudits nach DIN EN 16247 im Programm EBN mit 50 % des Beratungshonorars, höchstens 3.000 € bei Energiekosten über 10.000 € netto; antragsberechtigt sind unter anderem KMU, Kommunen und Nicht-KMU bis 500.000 kWh, der Antrag ist vor Vertragsschluss zu stellen (Quelle: BAFA, Modul 1 Energieaudit, Richtlinie vom 13.12.2024).
Häufige Fragen zum Energieaudit nach DIN EN 16247
Wie lange dauert ein Energieaudit nach DIN EN 16247?
Eine feste Dauer schreiben weder die Norm noch das EDL-G vor. Entscheidend sind die Zahl der Standorte, die Datenlage und die Komplexität der Prozesse. Liegen Abrechnungen, Lastgänge und Anlagenlisten vollständig vor, lässt sich ein Audit in wenigen Wochen abschließen. Fehlen Messdaten, verlängert eine Messkampagne den Zeitraum. Bei Pflichtaudits sollten Sie deshalb früh vor dem Fristende beginnen.
Darf ein eigener Mitarbeiter das Energieaudit durchführen?
Ja, unter Bedingungen. Interne Auditoren müssen dieselbe Fachkunde wie externe nachweisen und sich beim BAFA registrieren. Sie dürfen nicht unmittelbar an der Tätigkeit beteiligt sein, die auditiert wird, müssen der Unternehmensleitung direkt unterstellt und in dieser Funktion weisungsfrei sein (§ 8b Abs. 4 EDL-G). Viele Unternehmen setzen deshalb auf externe Auditoren.
Was unterscheidet ein Energieaudit von einem Energiemanagementsystem nach ISO 50001?
Das Energieaudit ist eine Bestandsaufnahme, die bei Pflicht alle vier Jahre wiederholt wird. Ein Energiemanagementsystem nach ISO 50001 ist ein dauerhafter Prozess mit laufender Messung, Zielen und jährlicher Überprüfung. Wer ein solches System eingerichtet hat oder nachweislich mit der Einrichtung begonnen hat, ist von der Auditpflicht freigestellt (§ 8 Abs. 3 EDL-G).
Muss jeder Standort einzeln auditiert werden?
Das EDL-G verlangt, dass der Gesamtenergieverbrauch aller Standorte ermittelt und mindestens 90 % davon untersucht werden. Das Audit muss repräsentativ sein und ein zuverlässiges Bild der Gesamtenergieeffizienz ergeben. Wie Standorte mit ähnlichem Profil zusammengefasst werden dürfen, ergibt sich aus den Vorgaben des BAFA. Das klären wir vor dem Auftakt anhand Ihrer Standortliste.
Wird ein Pflicht-Energieaudit gefördert?
In der Regel nicht. Das BAFA-Modul Energieaudit fördert KMU, Kommunen, gemeinnützige Organisationen und Nicht-KMU mit höchstens 500.000 kWh Jahresverbrauch. Auditpflichtige Nicht-KMU über dieser Grenze sind nicht antragsberechtigt. Förderfähig sind aber häufig die Maßnahmen, die das Audit identifiziert, etwa über die EEW des BAFA.
Quellen
- Gesetz über Energiedienstleistungen und andere Energieeffizienzmaßnahmen (EDL-G), §§ 8, 8a, 8b, 8c, gesetze-im-internet.de, abgerufen am 08.10.2026
- DIN EN 16247-1:2022-11, Energieaudits, Teil 1: Allgemeine Anforderungen (DIN Media)
- BAFA: Bundesförderung für Energieberatung für Nichtwohngebäude, Anlagen und Systeme, Modul 1 Energieaudit, Richtlinie vom 13.12.2024 (BAnz AT 23.12.2024 B2), abgerufen Oktober 2026
- BAFA: Bundesförderung für Energie- und Ressourceneffizienz in der Wirtschaft (EEW) und Modul 1 Querschnittstechnologien, abgerufen Oktober 2026
- BAFA: Energieaudit nach EDL-G, bafa.de
- TÜV Nord: Energieaudit nach DIN EN 16247-1, Ablauf und Vorbereitung
Stand: Oktober 2026. Alle Angaben ohne Gewähr; maßgeblich sind Gesetzestexte, Normen und Förderrichtlinien in ihrer jeweils geltenden Fassung.
Über den Autor

Lukas Bost
Geschäftsführer · Ingenieur Versorgungstechnik
Experte für Energieeffizienz und Energiemanagement. Verantwortlich für technische Grundsatzentscheidungen und strategische Projektsteuerung.